

Artrose dá isenção de imposto de renda? Quando sim, quando não e como pedir
A artrose comum não está na lista da lei. Quando o quadro entra, e como pedir a isenção.
 Melina Velho de Aguiar, advogada, OAB/RS 78.844, em 18/10/2026
A artrose comum não está na lista de isenção de IR da Lei 7.713. Veja quando o quadro entra (forma anquilosante, paralisia, doença profissional) e como pedir.
A artrose comum, o desgaste do joelho, do quadril, das mãos ou da coluna, não dá isenção de imposto de renda pelo nome, porque não está na lista de doenças da lei, e o Superior Tribunal de Justiça (STJ) decidiu que essa lista é fechada (Lei 7.713/1988, art. 6º, XIV; STJ, Tema 250). O quadro muda quando o laudo oficial mostra uma doença que está na lista: a espondiloartrose anquilosante, que é outra doença, inflamatória; uma paralisia irreversível e incapacitante; ou uma moléstia profissional, quando o laudo conclui que o trabalho produziu ou desencadeou a artrose. Mesmo nesses casos, a isenção vale só para aposentadoria, pensão e reforma, e não para o salário de quem ainda trabalha.
Por isso, quem tem artrose e recebe aposentadoria precisa olhar para o laudo, e não só para a palavra "artrose": o que o laudo diz, e quem o assina, decide se a pessoa entra em uma das portas da lista.
Por que a artrose comum fica fora
A lei de 1988 lista as doenças uma a uma: moléstia profissional, tuberculose ativa, alienação mental, esclerose múltipla, neoplasia maligna (câncer), cegueira, hanseníase, paralisia irreversível e incapacitante, cardiopatia grave, doença de Parkinson, espondiloartrose anquilosante, nefropatia grave, hepatopatia grave, estados avançados da doença de Paget, contaminação por radiação e aids (Lei 7.713/1988, art. 6º, XIV, na redação da Lei 11.052/2004). A fibrose cística entrou depois (Lei 9.250/1995, art. 30, § 2º). A artrose não aparece.
A lista não se amplia por semelhança, mesmo quando a artrose dói, limita e não tem cura. O Código Tributário Nacional manda ler ao pé da letra a lei que dá isenção (art. 111, II), e o STJ fixou, em recurso repetitivo, que a lista é taxativa: "o rol contido no referido dispositivo legal é taxativo (numerus clausus), vale dizer, restringe a concessão de isenção às situações nele enumeradas" (Tema 250, REsp 1.116.620/BA, julgado em 09/08/2010, com trânsito em julgado). Um laudo particular que chame a artrose de "doença grave" não muda esse resultado.
Quem tem artrose comum e é aposentado pode, ainda assim, pagar pouco ou nenhum imposto por outras regras. Desde janeiro de 2026, o imposto mensal fica zerado para quem tem até R$ 5.000,00 de rendimento tributável no mês (Lei 9.250/1995, art. 3º-A, incluído pela Lei 15.270/2025), e quem tem 65 anos ou mais tem uma parcela da aposentadoria isenta todo mês. As contas estão em aposentado paga imposto de renda.
Falar com a Melina pelo WhatsApp
Artrose e espondiloartrose anquilosante: nomes parecidos, doenças diferentes
A espondiloartrose anquilosante está na lista, e o nome parecido confunde quem tem artrose na coluna. Ela é uma doença inflamatória da coluna e das articulações, que a Classificação Internacional de Doenças (CID-10) chama de espondilite ancilosante e põe no código M45. A artrose comum é desgaste: nos códigos M15 a M19 quando atinge joelho, quadril, mãos e outras articulações, e no M47 (espondilose) quando atinge a coluna, que é a espondiloartrose lombar ou cervical dos laudos (CID-10 do DATASUS).
| Nome no laudo | Código na CID-10 | Está na lista do imposto de renda? |
|---|---|---|
| Artrose do joelho (gonartrose), do quadril (coxartrose), das mãos ou de várias articulações | M15 a M19 | Não |
| Espondiloartrose lombar ou cervical, artrose da coluna, espondilose | M47 | Não |
| Espondiloartrose anquilosante (espondilite anquilosante) | M45 | Sim (Lei 7.713/1988, art. 6º, XIV) |
Esta página não diagnostica ninguém: quem diz qual das duas doenças a pessoa tem é o médico. Se o laudo escreve só "espondiloartrose", sem "anquilosante", vale perguntar ao médico qual é o diagnóstico e pedir que ele o escreva por extenso, com o código. Quem tem a forma anquilosante encontra os outros direitos, no INSS e no imposto de renda, em espondilite anquilosante e INSS.
Quando um quadro com artrose pode entrar na lista
Há três portas, e todas dependem do laudo de serviço médico oficial. A isenção vem da doença da lista que o laudo reconhece, e não da artrose.
1. A paralisia irreversível e incapacitante
A artrose da coluna pode comprimir um nervo ou a medula, e a CID-10 tem códigos próprios para isso (M47.1, com compressão da medula; M47.2, com compressão de raiz nervosa). Se essa compressão deixou uma paralisia, a pessoa pode ter a isenção pela "paralisia irreversível e incapacitante", que está na lista (Lei 7.713/1988, art. 6º, XIV). O laudo oficial precisa dizer as três coisas: que há paralisia, que ela é irreversível e que incapacita. O diagnóstico de artrose, sozinho, não diz nenhuma delas.
2. A moléstia profissional
A lista também traz a moléstia profissional, e os artigos que tratam da isenção na lei do imposto, no Regulamento do Imposto de Renda e na instrução da Receita não dizem o que ela abrange (Lei 7.713/1988, art. 6º, XIV; Decreto 9.580/2018, art. 35, II, b; Instrução Normativa RFB 1.500/2014, art. 6º, II). Esta página usa como referência as regras da Previdência, que são de outra lei. Por essas regras, doença profissional é a produzida ou desencadeada pelo trabalho próprio de uma atividade (Lei 8.213/1991, art. 20, I). O regulamento da Previdência relaciona "outras artroses" (código M19) entre as doenças que podem estar ligadas ao trabalho com posições forçadas e gestos repetitivos (Decreto 3.048/1999, Anexo II, Lista B, Grupo XIII, item III). A mesma lei, porém, não considera doença do trabalho a doença degenerativa nem a própria da idade (Lei 8.213/1991, art. 20, § 1º, a e b). Por essa referência, a artrose que vem só do desgaste da idade fica fora desta porta, que depende de o laudo oficial concluir que o trabalho produziu ou desencadeou a artrose. Ela vale para a aposentadoria e a reforma, e a pensão fica de fora: a lei exclui a moléstia profissional da isenção da pensão (art. 6º, XXI). Quando a doença conta como ligada ao trabalho no INSS está em doenças ocupacionais e INSS.
3. A espondiloartrose anquilosante
Se o diagnóstico é a forma anquilosante (M45), e não a artrose comum, a isenção vem direto da lista, como explicado na seção anterior.
A lei ainda isenta a aposentadoria ou a reforma motivada por acidente em serviço, pela causa da aposentadoria e sem depender de doença da lista (art. 6º, XIV). Quem se aposentou por causa de um acidente em serviço que lesionou a articulação deve conferir esse ponto no ato da aposentadoria.
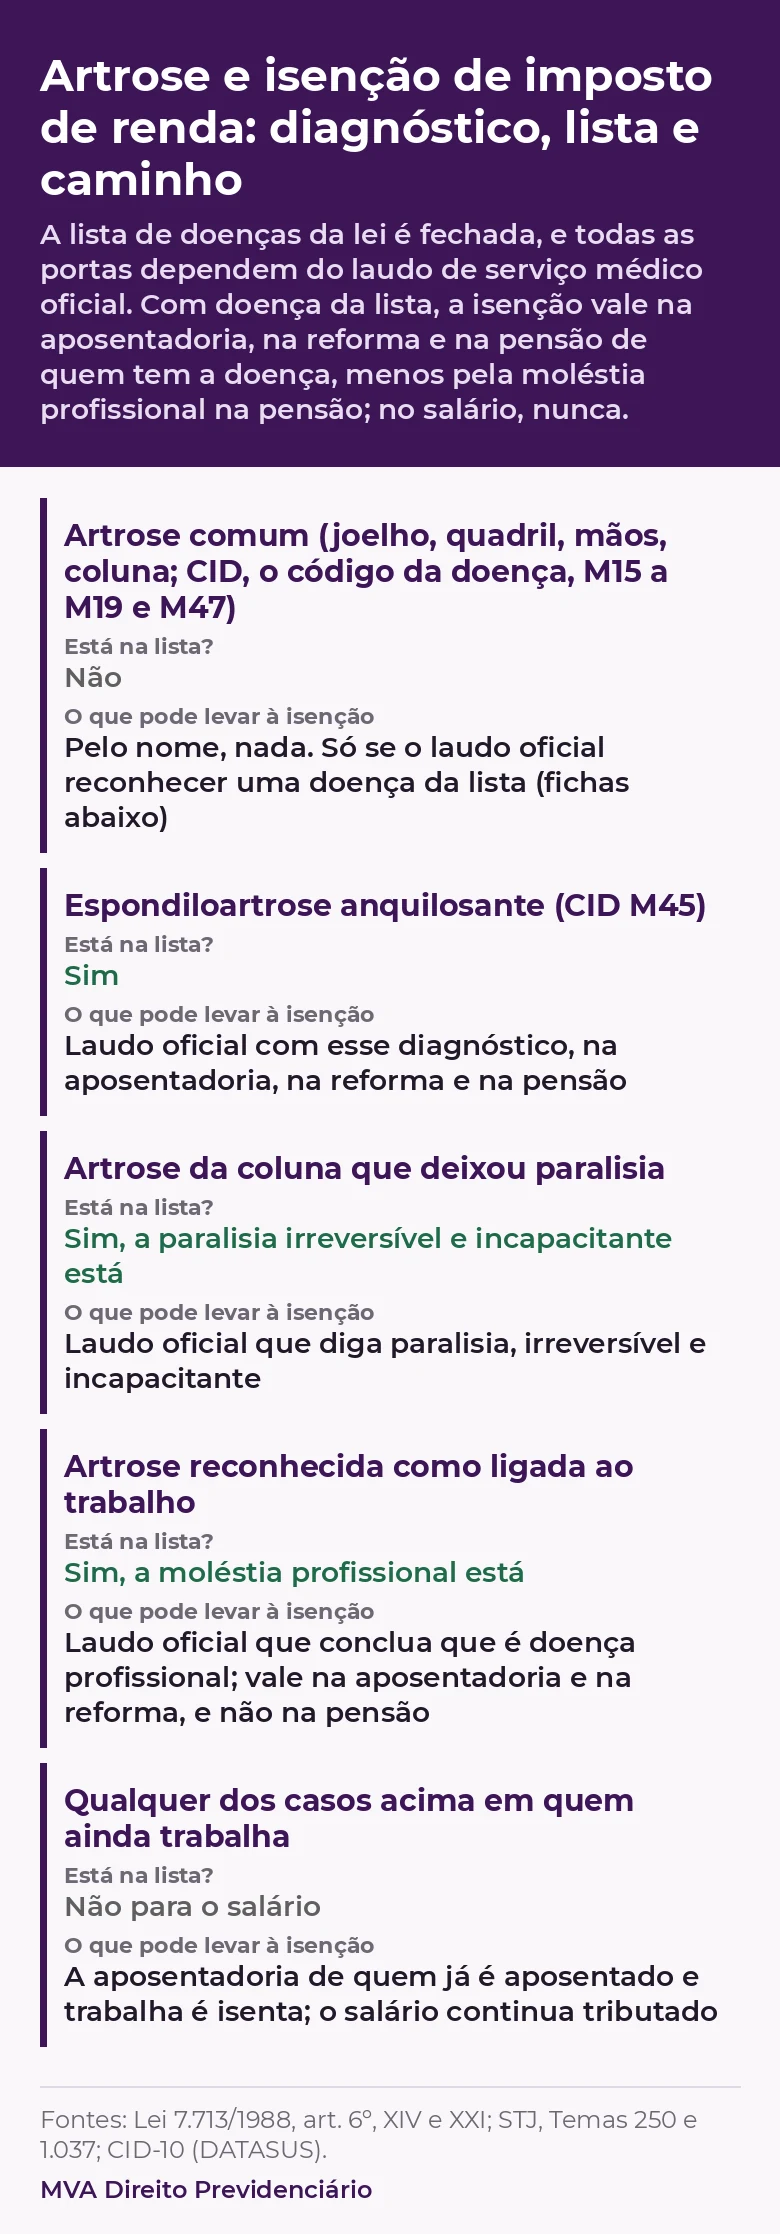
Diagnóstico, lista e caminho
| Situação | Está na lista? | O que pode levar à isenção |
|---|---|---|
| Artrose comum (joelho, quadril, mãos, coluna; M15 a M19 e M47) | Não | Pelo nome, nada. Só se o laudo oficial reconhecer uma doença da lista (linhas abaixo) |
| Espondiloartrose anquilosante (M45) | Sim | Laudo oficial com esse diagnóstico, na aposentadoria, na reforma e na pensão |
| Artrose da coluna que deixou paralisia | A paralisia irreversível e incapacitante está | Laudo oficial que diga paralisia, irreversível e incapacitante |
| Artrose reconhecida como ligada ao trabalho | A moléstia profissional está | Laudo oficial que conclua que é doença profissional; vale na aposentadoria e na reforma, e não na pensão |
| Qualquer dos casos acima em quem ainda trabalha | Não para o salário | A aposentadoria de quem já é aposentado e trabalha é isenta; o salário continua tributado |
Que rendimento fica isento
Quando a doença está na lista, ficam isentos a aposentadoria, de qualquer espécie, paga pelo INSS ou por regime próprio de servidor, a reforma do militar e a pensão por morte recebida por quem tem a doença (Lei 7.713/1988, art. 6º, XIV e XXI). A complementação de aposentadoria, reforma ou pensão paga por previdência privada também é isenta (Decreto 9.580/2018, art. 35, § 4º, III), e a Receita pede que a pessoa esteja aposentada pela previdência oficial (Perguntas e Respostas IRPF 2026, pergunta 286).
O salário de quem continua trabalhando fica fora, mesmo com a doença da lista. O STJ fixou em recurso repetitivo que a isenção "não se aplica [...] aos rendimentos de portador de moléstia grave que se encontre no exercício de atividade laboral" (Tema 1.037), e o Supremo Tribunal Federal julgou constitucional o inciso que fala só em proventos de aposentadoria ou reforma (ADI 6025, 2020). Quem é aposentado e trabalha tem a aposentadoria isenta e o salário tributado.
O resgate de previdência privada tem regra própria. Para a Receita, o resgate feito antes de cumpridas as condições do plano não é complementação de aposentadoria e paga imposto, mesmo para quem tem doença grave. A Procuradoria-Geral da Fazenda Nacional (PGFN), porém, está dispensada de contestar e de recorrer, se não houver outro fundamento relevante, nas ações em que se pede a isenção do resgate a quem tem doença da lista, e a Receita diz que essa dispensa alcança o resgate do VGBL (Perguntas e Respostas IRPF 2026, pergunta 286; Parecer SEI nº 110/2018/CRJ/PGACET/PGFN-MF; Lei 10.522/2002, arts. 19, VI, b, e 19-A, III).
O laudo
A doença da lista precisa ser comprovada por laudo pericial de serviço médico oficial da União, dos estados, do Distrito Federal ou dos municípios (Lei 9.250/1995, art. 30). Na Justiça, o laudo do médico particular pode bastar: pela Súmula 598 do STJ, "É desnecessária a apresentação de laudo médico oficial para o reconhecimento judicial da isenção do imposto de renda, desde que o magistrado entenda suficientemente demonstrada a doença grave por outros meios de prova."
Para a Receita, o laudo oficial é o de instituição pública, emitido por médico de serviço médico oficial; o de entidade privada não serve, mesmo com atendimento pelo SUS (Perguntas e Respostas IRPF 2026, pergunta 237). O laudo deve trazer, no mínimo, o órgão emissor, a identificação da pessoa, o diagnóstico (descrição, CID-10, os elementos que o fundamentaram e, se a doença é anterior ao laudo, a data desde quando a pessoa a tem) e o nome, a assinatura, o CRM e o registro no órgão público de quem o emitiu (mesma pergunta; Instrução Normativa RFB 1.500/2014, art. 6º, § 5º).
Para quem tem artrose, isso quer dizer levar à perícia o que mostra a doença da lista, e não só a artrose: o diagnóstico da forma anquilosante por extenso, com o M45, quando for o caso; os exames e o relatório neurológico que descrevem a paralisia, quando for o caso; ou os documentos do trabalho (função, postura, tempo) e os afastamentos, quando a pessoa sustenta a moléstia profissional. Exames antigos ajudam a mostrar desde quando a doença existe, e essa data muda o valor a receber.
O laudo vencido não tira a isenção. A Receita segue o mesmo entendimento da Súmula 627 do STJ, pela qual "O contribuinte faz jus à concessão ou à manutenção da isenção do imposto de renda, não se lhe exigindo a demonstração da contemporaneidade dos sintomas da doença nem da recidiva da enfermidade", e o INSS mantém a isenção depois que vence o prazo de validade do laudo (Ato Declaratório PGFN nº 5/2016; Lei 10.522/2002, arts. 19, II, e 19-A; Perguntas e Respostas IRPF 2026, pergunta 237; Instrução Normativa PRES/INSS 128/2022, art. 625, III, d).
Desde quando vale e o imposto que volta
O Regulamento do Imposto de Renda tem três datas de início (Decreto 9.580/2018, art. 35, § 4º, I): o mês da concessão da aposentadoria, reforma ou pensão, se a doença já existia; a data em que a doença começou, se o laudo oficial a identifica; e o mês do laudo, se a doença veio depois da concessão e o laudo não diz quando começou. Atrasados de aposentadoria ou pensão recebidos de uma vez, depois que a isenção começou, também ficam isentos, mesmo na parte que se refere a meses anteriores à doença (art. 35, § 4º, II; Perguntas e Respostas IRPF 2026, pergunta 285).
O imposto descontado depois do início do direito pode ser pedido de volta dentro de 5 anos (Código Tributário Nacional, art. 168, I). No imposto descontado na fonte sobre a aposentadoria, que entra na declaração anual, a Receita conta esses 5 anos a partir de 31 de dezembro do ano do desconto (Perguntas e Respostas IRPF 2026, pergunta 069), e a Segunda Turma do STJ, no caso que julgou, contou-os da entrega da declaração de ajuste (REsp 1.472.182/PR, 2015). O 13º, tributado só na fonte, conta da data do desconto. O passo a passo, ano a ano, está em restituição de imposto de renda por doença grave.
Roteiro do pedido
- Confira o laudo. Veja se o diagnóstico que está nele é uma doença da lista (espondiloartrose anquilosante, paralisia irreversível e incapacitante, moléstia profissional). Se diz só "artrose" ou "espondiloartrose", converse com o seu médico sobre o diagnóstico antes de pedir.
- Peça a quem paga o benefício. Aposentado ou pensionista do INSS: no Meu INSS (site ou aplicativo), em "Do que você precisa?", digite "Isenção" e escolha "Solicitar Isenção do Imposto de Renda"; anexe identidade, CPF e os documentos médicos (atestado, laudo ou relatório). O INSS pode chamar para perícia na agência escolhida no pedido; leve os documentos e os exames originais. A resposta sai em "Consultar Pedidos", e o telefone 135 atende se o sistema estiver fora do ar (gov.br, serviço Solicitar Isenção do Imposto de Renda). Servidor aposentado, pensionista de regime próprio e militar: o pedido vai ao órgão que paga, com perícia pelo serviço médico oficial. Previdência privada: a entidade precisa receber o laudo oficial (Decreto 9.580/2018, art. 35, § 3º).
- Declare certo. A isenção não dispensa, sozinha, quem é obrigado a entregar a declaração (Perguntas e Respostas IRPF 2026, pergunta 011). O benefício isento vai na ficha "Rendimentos Isentos e Não Tributáveis", a partir do mês em que a isenção começou.
- Recupere o imposto dos anos anteriores. Faça a declaração retificadora de cada ano ainda dentro do prazo, passando a aposentadoria ou pensão, com o 13º, para a ficha de rendimentos isentos. O passo a passo está em isenção de imposto de renda por doença grave.
- Se o pedido for negado. No INSS, cabe recurso às Juntas de Recursos do Conselho de Recursos da Previdência Social em 30 dias, contados da ciência da decisão (Decreto 3.048/1999, art. 305, I, e § 1º, II), e o pedido pode ser levado à Justiça, onde vale a Súmula 598 do STJ.
Se quiser que uma advogada do escritório confira o seu laudo e as datas, veja como o escritório conduz esse pedido em isenção de imposto de renda por doença grave ou fale com o escritório. Os benefícios do INSS para quem tem artrose no joelho estão em problema no joelho e INSS, e para quem tem artrose na coluna, em espondiloartrose lombar e INSS.
Perguntas frequentes
Artrose dá isenção de imposto de renda? A artrose comum, pelo nome, não: ela não está na lista da Lei 7.713/1988 (art. 6º, XIV), e o STJ decidiu que a lista é fechada (Tema 250). Pode haver isenção se o laudo oficial reconhecer uma doença da lista, como a espondiloartrose anquilosante, uma paralisia irreversível e incapacitante ou uma moléstia profissional.
Espondiloartrose anquilosante dá isenção de imposto de renda? Dá, na aposentadoria, na reforma e na pensão de quem tem a doença, com laudo de serviço médico oficial (Lei 7.713/1988, art. 6º, XIV e XXI; Lei 9.250/1995, art. 30). Na Justiça, o laudo do médico particular pode bastar (Súmula 598 do STJ). Ela é a espondilite anquilosante, código M45, e não a espondiloartrose comum da coluna (M47).
Espondiloartrose lombar é a mesma coisa que espondiloartrose anquilosante? Não. A lombar é artrose, desgaste da coluna (M47 na CID-10), e fica fora da lista; a anquilosante é doença inflamatória (M45) e está na lista. Quem diz qual delas a pessoa tem é o médico.
Artrose grave, com cirurgia ou prótese, dá isenção? A gravidade da artrose, sozinha, não põe a doença na lista (STJ, Tema 250). A isenção depende de o laudo oficial reconhecer uma doença da lista, como uma paralisia irreversível e incapacitante.
Quem tem artrose e ainda trabalha tem isenção no salário? Não. A isenção alcança aposentadoria, reforma e pensão, e o salário fica tributado mesmo com doença da lista (STJ, Tema 1.037; STF, ADI 6025).
Artrose ligada ao trabalho dá isenção? Pode dar na aposentadoria e na reforma, se o laudo oficial concluir que é moléstia profissional (Lei 7.713/1988, art. 6º, XIV); na pensão, a moléstia profissional não dá isenção (art. 6º, XXI). A lei do imposto não diz o que é moléstia profissional. Pelas regras da Previdência, que esta página usa como referência, a doença degenerativa e a própria da idade não contam como doença do trabalho (Lei 8.213/1991, art. 20, § 1º, a e b), e por isso o laudo precisa concluir que o trabalho produziu ou desencadeou a artrose.
O laudo do meu ortopedista particular serve? No pedido ao INSS, ele entra como documento médico, e quem analisa é a perícia. A lei pede laudo de serviço médico oficial (Lei 9.250/1995, art. 30). Na Justiça, o laudo do médico particular pode bastar (Súmula 598 do STJ).
Posso pedir de volta o imposto que já paguei? Pode, se a doença é da lista: o imposto descontado depois do início do direito, dentro de 5 anos, por declaração retificadora de cada ano (Código Tributário Nacional, art. 168, I). Quem tem artrose comum, sem doença da lista, não tem esse imposto a recuperar pela isenção.
Fontes
- Lei 7.713/1988, art. 6º, XIV (redação da Lei 11.052/2004) e XXI.
- Lei 9.250/1995, arts. 3º-A (incluído pela Lei 15.270/2025) e 30, caput e § 2º.
- Código Tributário Nacional (Lei 5.172/1966), arts. 111, II, e 168, I.
- Lei 8.213/1991, art. 20, I, e § 1º, a e b.
- Decreto 3.048/1999, art. 305, I, e § 1º, II, e Anexo II, Lista B, Grupo XIII, item III (redação do Decreto 6.957/2009).
- Decreto 9.580/2018 (Regulamento do Imposto de Renda), art. 35, II, b e c, §§ 3º e 4º, I a III.
- Instrução Normativa RFB 1.500/2014, art. 6º, II, III, §§ 4º e 5º.
- Instrução Normativa PRES/INSS 128/2022, art. 625, III, d.
- Lei 10.522/2002, arts. 19, II e VI, b, e 19-A, III.
- Ato Declaratório PGFN nº 5/2016.
- Parecer SEI nº 110/2018/CRJ/PGACET/PGFN-MF, aprovado pelo Despacho nº 348/2020/PGFN-ME.
- Superior Tribunal de Justiça, Tema Repetitivo 250 (REsp 1.116.620/BA, julgado em 09/08/2010) e Tema Repetitivo 1.037 (REsp 1.814.919/DF e REsp 1.836.091/PI, julgados em 24/06/2020).
- Superior Tribunal de Justiça, Súmula 598 (Primeira Seção, 08/11/2017) e Súmula 627 (Primeira Seção, 12/12/2018).
- Superior Tribunal de Justiça, REsp 1.472.182/PR (Segunda Turma, 2015).
- Supremo Tribunal Federal, ADI 6025 (Plenário, sessão virtual de 10 a 17/04/2020).
- Classificação Internacional de Doenças (CID-10), versão do DATASUS, categorias M15 a M19, M45 e M47.
- Receita Federal, Perguntas e Respostas IRPF 2026 (versão 1.00), perguntas 011, 069, 237, 285 e 286.
- gov.br, serviço Solicitar Isenção do Imposto de Renda (INSS).


