

Como calcular a RMI: a renda mensal inicial do INSS, passo a passo
A renda mensal inicial de cada benefício, passo a passo, com calculadora.
 Melina Velho de Aguiar, advogada, OAB/RS 78.844, em 06/10/2026
RMI é o salário de benefício vezes o percentual do benefício, entre o piso e o teto. Veja o percentual de cada um, a correção e como conferir a carta.
A RMI (renda mensal inicial) é o valor do primeiro mês do benefício. A conta tem três passos: tirar a média de todos os salários de contribuição desde julho de 1994, corrigidos pelo INPC (o salário de benefício); aplicar o percentual do seu benefício, como 60% mais 2 pontos por ano na aposentadoria ou 91% no auxílio-doença; e conferir o piso e o teto. Em 2026, o benefício que substitui o salário fica entre R$ 1.621,00 e R$ 8.475,55, com as exceções do passo 4 (Lei 8.213/1991, art. 33; Decreto 12.797/2025; Portaria Interministerial MPS/MF 13/2026, art. 2º). A calculadora abaixo faz a conta para nove benefícios e compara o resultado com o valor da sua carta de concessão.
Calcule ou confira a RMI
Para benefícios com início a partir de 14/11/2019. Escolha o benefício, informe a data de início (na pensão, a data do óbito) e a média dos salários já corrigida (a carta de concessão e a simulação do Meu INSS trazem esse número). Se você já recebe, digite também a RMI da carta para comparar.
Salário de benefício: média corrigida pelo INPC, limitada ao teto (EC 103/2019, art. 26, § 1º; Lei 8.213/1991, arts. 29, § 2º, e 29-B). Percentuais: EC 103/2019, arts. 23 e 26; Lei 8.213/1991, arts. 29, § 10, 61 e 86, § 1º; LC 142/2013, art. 8º. Piso e teto da data de início (Lei 8.213/1991, art. 33; art. 2º da portaria de reajuste de cada ano); em 2026, R$ 1.621,00 e R$ 8.475,55 (Decreto 12.797/2025; Portaria Interministerial MPS/MF 13/2026). Fora desta conta: fator previdenciário (pedágio de 50% e direito adquirido até 13/11/2019), aposentadoria especial, do professor e rural. É uma simulação da regra geral: o tempo do INSS é contado em dias, e o resultado não substitui a análise do seu CNIS. O cálculo é feito no seu navegador e nada é enviado.
Falar com a Melina pelo WhatsApp
RMI, salário de benefício e renda mensal atual
São três números diferentes.
- Salário de benefício é a média dos salários de contribuição corrigidos. Ele não pode ser menor que o salário mínimo nem maior que o teto (Lei 8.213/1991, art. 29, § 2º).
- RMI é a renda fixada na data de início do benefício (DIB): um percentual aplicado sobre o salário de benefício, dentro dos limites mínimo e máximo (IN PRES/INSS 128/2022, art. 231).
- Renda mensal atual (RMA) é a RMI depois dos reajustes. Todo ano, na data do reajuste do salário mínimo, o benefício é corrigido pelo INPC, proporcionalmente aos meses desde o início no primeiro reajuste (Lei 8.213/1991, art. 41-A). Para saber o valor de hoje, parta da RMI e aplique os reajustes de cada ano; os índices estão em teto do INSS e reajuste dos benefícios.
Passo 1: os salários que entram na conta
Para benefícios com início a partir da Reforma da Previdência, entram 100% dos salários de contribuição desde a competência de julho de 1994, ou desde a primeira contribuição, se ela for posterior (Emenda Constitucional 103/2019, art. 26, caput). Esse conjunto de meses é o período básico de cálculo (PBC).
- O INSS usa os salários do CNIS (Lei 8.213/1991, art. 29-A). Salário que não aparece no CNIS, ou aparece errado, só entra corrigido se você pedir a retificação com documentos (art. 29-A, § 2º): vale conferir o extrato antes de pedir o benefício. Veja CNIS e certidão de tempo de contribuição.
- O 13º salário não entra (Lei 8.213/1991, art. 29, § 3º).
- Para o empregado, o doméstico e o avulso, conta o salário do mês trabalhado mesmo que o empregador não tenha recolhido (art. 34, I).
Passo 2: a correção pelo INPC
Cada salário é corrigido mês a mês pela variação do INPC, do IBGE (Lei 8.213/1991, art. 29-B), desde a competência dele até o mês anterior ao início do benefício (Decreto 3.048/1999, art. 33). Um exemplo hipotético: se o INPC acumulado desde certo mês até a véspera do benefício for de 50%, um salário de R$ 1.000,00 daquele mês entra na média como R$ 1.500,00. Por isso a média que aparece na carta de concessão é maior que a soma dos valores nominais dividida pelo número de meses.
O INSS faz essa correção com uma tabela pronta. Todo mês o Ministério da Previdência publica uma portaria com o índice do mês, e a tabela que a acompanha, com um fator para cada competência desde julho de 1994, fica na página de legislação da Previdência Social, no gov.br. Cada salário é multiplicado pelo fator do seu mês na tabela do mês em que o benefício começa (Decreto 3.048/1999, art. 33; Portaria MPS 1.458/2026, arts. 2º e 5º). Para os benefícios com início em outubro de 2026, a tabela é a da Portaria MPS 1.458/2026: julho de 1994 tem fator 12,032931, janeiro de 2010 tem 2,542077 e setembro de 2026 tem 1,0082.
Passo 3: a média e o teto
A média é a soma dos salários corrigidos dividida pelo número de meses. Com quatro salários corrigidos de R$ 1.500,00, R$ 2.500,00, R$ 3.000,00 e R$ 5.000,00, a média é R$ 3.000,00 (R$ 12.000,00 divididos por 4). Na carta de concessão são centenas de meses, e a conta é a mesma.
- A média fica limitada ao teto do salário de contribuição (EC 103/2019, art. 26, § 1º): uma média de R$ 10.000,00 entra como R$ 8.475,55 em 2026.
- Quem se filiou ao INSS até julho de 1994 tem um divisor mínimo de 108 meses nas aposentadorias com fato gerador a partir de 05/05/2022, exceto a por incapacidade permanente (Lei 8.213/1991, art. 135-A, incluído pela Lei 14.331/2022; IN PRES/INSS 128/2022, art. 228, § 4º, na redação da IN PRES/INSS 141/2022). Para as aposentadorias com fato gerador entre 13/11/2019 e 04/05/2022, a TNU fixou que não há divisor mínimo (Tema 353), e a questão chegou ao STF no RE 1.624.991, sem julgamento até 30/10/2026; em 14/11/2026, o andamento do STF registra o reconhecimento da repercussão geral (Tema 1.499). Com poucas contribuições depois de julho de 1994, a soma é dividida por 108, e a média cai.
- Nas aposentadorias que exigem tempo mínimo de contribuição, dá para tirar da média os salários que a puxam para baixo, desde que o tempo que sobra ainda cumpra a regra (EC 103/2019, art. 26, § 6º). O tempo descartado não conta para mais nada, nem para o percentual. Veja descarte de contribuições.
Passo 4: o percentual de cada benefício
O salário de benefício é multiplicado pelo percentual do benefício:
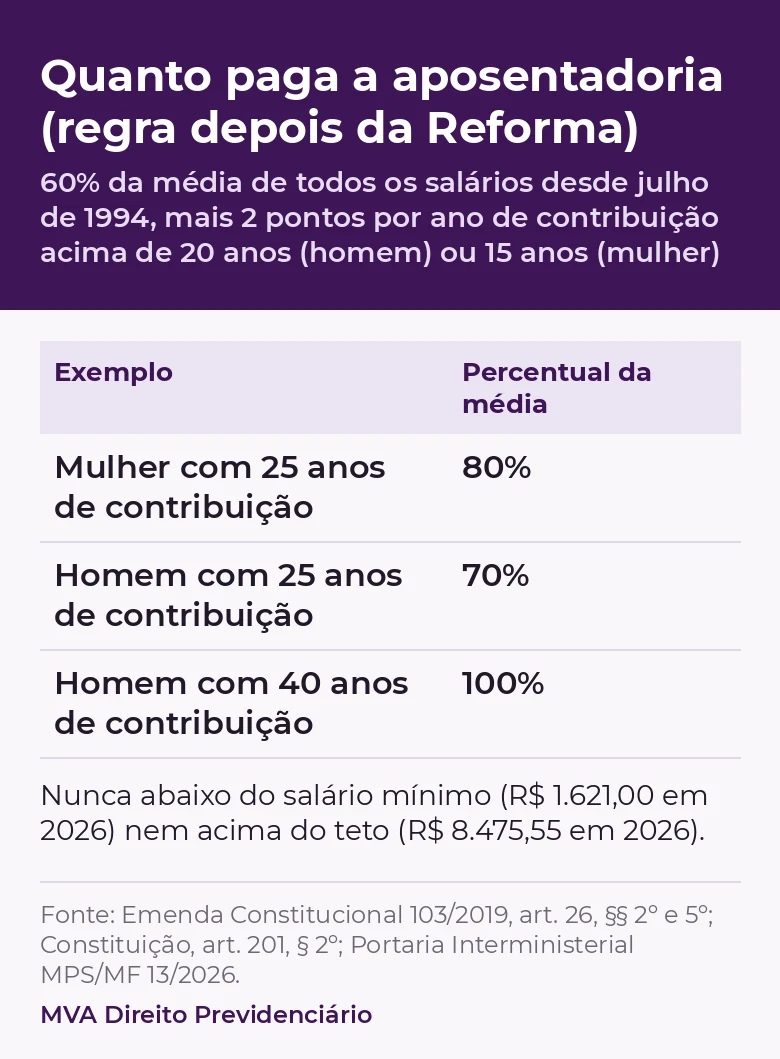
- Aposentadoria por idade, por pontos e por idade progressiva: 60%, mais 2 pontos percentuais por ano de contribuição acima de 20 anos para o homem e acima de 15 anos para a mulher (EC 103/2019, art. 26, §§ 2º e 5º). O percentual pode passar de 100% com muitos anos de contribuição; o teto continua valendo no resultado.
- Pedágio de 100%: 100% da média (EC 103/2019, art. 26, § 3º, I).
- Pedágio de 50%: a média multiplicada pelo fator previdenciário (EC 103/2019, art. 17, parágrafo único). O fator se calcula na calculadora do fator previdenciário.
- Aposentadoria especial: 60% mais 2 pontos por ano acima de 20 anos (homem) ou 15 (mulher) (EC 103/2019, art. 26, § 2º, IV, declarado constitucional pelo STF na ADI 6309). Na especial de 15 anos, o acréscimo conta acima de 15 anos também para o homem (IN PRES/INSS 128/2022, art. 233, V, b).
- Aposentadoria por incapacidade permanente (invalidez): 60% mais 2 pontos por ano, como a programada, se a incapacidade começou a partir de 14/11/2019 (antes disso, 100%) (art. 26, § 2º, III). Se vier de acidente do trabalho, doença profissional ou doença do trabalho do empregado, do doméstico, do avulso ou do segurado especial, 100% (art. 26, § 3º, II). O segurado especial que não contribui como facultativo recebe a aposentadoria por invalidez de um salário mínimo, mesmo quando a incapacidade vem do trabalho (Lei 8.213/1991, art. 39, I). Quem precisa da ajuda permanente de outra pessoa recebe mais 25%, mesmo acima do teto (Lei 8.213/1991, art. 45); veja adicional de 25%.
- Auxílio por incapacidade temporária (auxílio-doença): 91% do salário de benefício (Lei 8.213/1991, art. 61), sem passar da média dos 12 últimos salários de contribuição (art. 29, § 10), e não menos que o salário mínimo (IN PRES/INSS 128/2022, art. 233, I, b). A exceção é quem tem mais de uma atividade e fica incapaz para só uma delas: o auxílio pode ser menor que o mínimo se, somado às outras remunerações, chegar a ele (art. 231, § 2º). Veja valor máximo do auxílio-doença.
- Auxílio-acidente: 50% do salário de benefício (Lei 8.213/1991, art. 86, § 1º). O piso do art. 33 vale para o benefício "que substituir o salário-de-contribuição ou o rendimento do trabalho", e o auxílio-acidente é pago "como indenização" (art. 86, caput). Veja auxílio-acidente.
- Aposentadoria da pessoa com deficiência: por tempo de contribuição, 100%; por idade, 70% mais 1% por grupo de 12 contribuições, até 100% (Lei Complementar 142/2013, art. 8º, mantida pela EC 103/2019, art. 22). Veja Lei Complementar 142.
- Pensão por morte: 50% da aposentadoria que a pessoa recebia, ou da aposentadoria por incapacidade permanente a que teria direito na data do óbito, mais 10 pontos por dependente, até 100% (EC 103/2019, art. 23, caput, declarado constitucional pelo STF na ADI 7051). Com dependente inválido ou com deficiência intelectual, mental ou grave, 100% até o teto (art. 23, § 2º). Veja pensão por morte.
Passo 5: piso e teto, com exemplos de 2026
A RMI do benefício que substitui o salário fica entre o salário mínimo e o teto (Constituição, art. 201, § 2º; Lei 8.213/1991, art. 33). A exceção é o benefício concedido por totalização num acordo internacional, que paga só a parte proporcional ao tempo de contribuição no Brasil e pode ficar abaixo do mínimo, salvo regra do acordo em sentido contrário (Decreto 3.048/1999, art. 35, § 1º; IN PRES/INSS 128/2022, art. 404, § 1º). Os exemplos abaixo usam média já corrigida:
- Homem com 25 anos de contribuição e média de R$ 3.000,00. Percentual: 60% + 2 × 5 = 70%. RMI: R$ 2.100,00.
- Mulher com 30 anos de contribuição: o acréscimo conta acima de 15 anos, então são 60% + 2 × 15 = 90%. Com média de R$ 5.000,00, a RMI é R$ 4.500,00.
- Piso: homem com 20 anos e média de R$ 2.000,00. 60% dá R$ 1.200,00, abaixo do mínimo, e a RMI sobe para R$ 1.621,00. Com 60%, toda média até R$ 2.701,67 resulta no salário mínimo; a partir de R$ 2.701,68, a RMI passa do mínimo.
- Teto: média de R$ 10.000,00 entra como R$ 8.475,55. Com 30 anos de contribuição (homem, 80%), a RMI é R$ 6.780,44; com 40 anos (100%), R$ 8.475,55.
- Auxílio-doença: média de R$ 3.000,00 dá 91% = R$ 2.730,00. Se a média dos 12 últimos salários for R$ 2.500,00, a RMI fica em R$ 2.500,00.
- Pensão: aposentadoria de R$ 3.000,00 e dois dependentes dão 50% + 20% = 70%, ou R$ 2.100,00. Com cinco dependentes, 100%.
Um exemplo com os fatores de outubro de 2026
O caso abaixo é hipotético, e os fatores de correção são os da tabela oficial do mês. Ele percorre os cinco passos para uma pessoa só, e o seu resultado depende dos salários do seu CNIS e do tempo que o INSS reconhecer.
Uma mulher nasceu em 20/04/1964. Contribuiu de julho de 1994 a dezembro de 1999 com salário de R$ 300,00, ficou dez anos sem contribuir e voltou em janeiro de 2010, com R$ 1.200,00 por mês até 2019. Desde janeiro de 2020 paga como contribuinte individual sobre R$ 2.500,00, com todas as guias pagas, até a de setembro de 2026. Ela pede a aposentadoria em 01/10/2026. Como não é empregada, o benefício começa na data do pedido (Lei 8.213/1991, art. 49, II), e a correção usa a tabela de outubro de 2026.
Os salários corrigidos
São 267 meses de contribuição, todos depois de julho de 1994. Três linhas da conta:
| Mês | Salário × fator | Salário corrigido |
|---|---|---|
| Julho de 1994 | R$ 300,00 × 12,032931 | R$ 3.609,88 |
| Janeiro de 2010 | R$ 1.200,00 × 2,542077 | R$ 3.050,49 |
| Setembro de 2026 | R$ 2.500,00 × 1,0082 | R$ 2.520,50 |
Corrigido, o salário de 1994 passa a ser o maior dos três. Somados os 267 salários corrigidos e divididos por 267, a média fica em R$ 2.497,93, abaixo do teto de 2026 (EC 103/2019, art. 26, caput e § 1º). Sem a correção, a média dos mesmos salários seria de R$ 1.371,91. O divisor mínimo de 108 meses vale para ela, que se filiou em julho de 1994, mas não muda nada, porque são 267 meses.
A regra e o percentual
Com 22 anos e 3 meses de contribuição, ela não chega a nenhuma regra que pede 30 anos: pontos, idade mínima progressiva e os dois pedágios ficam de fora. A regra que ela cumpre é a aposentadoria por idade de quem se filiou ao INSS até 13/11/2019, quando a Reforma entrou em vigor: 62 anos, que ela fez em 20/04/2026, e 15 anos de contribuição (EC 103/2019, art. 18). As 267 contribuições passam das 180 de carência (Lei 8.213/1991, art. 25, II). O percentual é de 60% mais 2 pontos por ano acima de 15: com 22 anos inteiros, 74% (EC 103/2019, art. 26, §§ 2º, I, e 5º).
A RMI
74% de R$ 2.497,93 dão R$ 1.848,47, acima do salário mínimo de R$ 1.621,00 e abaixo do teto. Esse é o valor com todos os meses; o descarte de poucos meses, explicado logo abaixo, ainda o aumenta um pouco. A calculadora desta página, com a mesma média, 22 anos e data de início em 01/10/2026, chega ao mesmo número.
Se ela tivesse pedido no dia em que fez 62 anos, em abril, teria 21 anos completos de contribuição, e não 22, e o percentual seria de 72%. O 22º ano se completou com a contribuição de junho de 2026.
O descarte, neste caso, só compensa em poucos meses
A Reforma permite tirar da média as contribuições que reduzem o valor do benefício, desde que o tempo que sobra ainda cumpra o mínimo da regra (EC 103/2019, art. 26, § 6º). Sem os 66 meses de 1994 a 1999, ela ficaria com 16 anos e 9 meses, acima dos 15 anos, e a média subiria para R$ 2.558,78, mas o tempo descartado também sai do percentual, que cairia para 62%. O resultado, R$ 1.586,44, ficaria abaixo do mínimo e subiria para R$ 1.621,00, menos que os R$ 1.848,47 com todos os meses. Já os 3 meses que passam dos 22 anos podem sair sem baixar o percentual: sem os 3 salários corrigidos mais baixos (novembro e dezembro de 1999 e dezembro de 2019), ficam 264 meses, 22 anos exatos, a média sobe para R$ 2.506,62 e a renda, com os mesmos 74%, para R$ 1.854,90. Descartar mais que isso tira pelo menos um ano da contagem, o percentual cai e o valor baixa. Quem pensa em descartar contribuições precisa comparar as contas, com o percentual de cada uma.
Quem tinha direito antes de 13/11/2019
Quem cumpriu todos os requisitos de uma aposentadoria até 13/11/2019 tem o benefício calculado pela lei da época, a qualquer tempo (EC 103/2019, art. 3º, caput e § 2º). Nessa conta, a média usa os maiores salários correspondentes a 80% do período contributivo, contado desde julho de 1994 para quem se filiou até 28/11/1999 (Lei 8.213/1991, art. 29, I e II; Lei 9.876/1999, art. 3º), e a aposentadoria por tempo de contribuição tem o fator previdenciário, salvo quem atingia os pontos do art. 29-C. Nas aposentadorias por idade, por tempo de contribuição e especial, o divisor dessa média não fica abaixo de 60% dos meses de julho de 1994 até a data de início, limitado ao total de meses do período contributivo (Lei 9.876/1999, art. 3º, § 2º; IN PRES/INSS 128/2022, art. 230). A regra antiga pode render mais que a nova, e o INSS deve conceder o cálculo mais vantajoso entre as formas a que a pessoa tem direito (IN PRES/INSS 128/2022, art. 245, § 4º, na redação da IN 141/2022). Veja direito adquirido na Reforma da Previdência.
Como conferir a RMI da sua carta de concessão
O INSS tem de emitir a carta de concessão com a memória de cálculo do valor, e pode enviá-la ou deixá-la disponível nos seus canais de atendimento (Decreto 3.048/1999, art. 368, III e parágrafo único). No Meu INSS, pelo site ou pelo aplicativo, entre com CPF e senha, digite "Carta de concessão" no campo "Do que você precisa?" e baixe o documento, que traz a forma de cálculo e o valor do benefício. Se o sistema estiver fora do ar, o atendimento é pelo telefone 135. Com a carta em mãos:
- Compare a lista de salários da memória com o CNIS. Mês que falta ou valor menor muda a média.
- Confira se a média ficou dentro do teto do ano da DIB, e se houve descarte quando ele aumentava o valor.
- Conte os anos de contribuição usados e refaça o percentual da regra concedida.
- Veja se outra regra a que você tinha direito pagaria mais, inclusive a de antes da Reforma.
- Digite a data de início, a média, o tempo e a RMI da carta na calculadora acima: ela mostra a diferença. Um caso de conferência resolvido passo a passo está na calculadora de RMI.
Erros de cálculo que levam à revisão
Um salário que falta no CNIS, ou aparece menor, muda a média, porque o INSS calcula com os salários do CNIS (Lei 8.213/1991, art. 29-A). Para o empregado, o doméstico e o avulso, o mês trabalhado conta mesmo que o empregador não tenha recolhido (art. 34, I); para o contribuinte individual que paga a própria guia, só entram os meses pagos (art. 34, III). Mês faltando ou com valor menor se corrige com documentos, como holerite, carteira de trabalho ou guia paga (art. 29-A, § 2º), e o valor corrigido entra na revisão. Veja CNIS e certidão de tempo de contribuição.
Quem tinha dois empregos, ou duas atividades, no mesmo mês pode ter os dois salários somados na média. Para benefício com início desde 18/06/2019, os salários de contribuição das atividades se somam em cada mês, até o teto daquele mês (Lei 8.213/1991, art. 32, na redação da Lei 13.846/2019; Portaria DIRBEN/INSS 991/2022, art. 199). Quem ganhava R$ 2.000,00 num emprego e R$ 1.500,00 em outro entra na média com R$ 3.500,00 naquele mês. Se a carta mostra só um dos salários, a média ficou menor. Para benefício que começou antes de 18/06/2019 (no auxílio-doença e na invalidez, incapacidade antes dessa data), o INSS aplica a regra antiga das atividades concomitantes (IN PRES/INSS 128/2022, art. 225, §§ 1º e 2º). Nela, a atividade em que a pessoa não cumpre sozinha as condições do benefício entra só em parte. Na aposentadoria, também para esse período, o STJ fixou em repetitivo que, depois da Lei 9.876/1999, as contribuições das atividades se somam, respeitado o teto (Tema 1.070). Veja revisão das atividades concomitantes.
O tempo especial que o INSS deixou de reconhecer também reduz o valor. O trabalho exposto a agente nocivo até 13/11/2019 pode ser convertido em tempo comum com acréscimo (Lei 8.213/1991, art. 57, § 5º; EC 103/2019, art. 25, § 2º). Se o INSS contou esse período como comum, a carta mostra menos anos de contribuição, e nas regras de 60% mais 2 pontos cada ano a menos acima de 15 (mulher) ou de 20 (homem) tira 2 pontos do percentual. O tempo convertido também pode completar uma regra que paga mais, como o pedágio de 100%, com 100% da média. Veja conversão do tempo especial em comum.
Quem acabou de receber a carta e discorda do valor pode também recorrer à Junta de Recursos, em 30 dias contados da ciência da decisão (Decreto 3.048/1999, art. 305, § 1º, II). A ciência é o dia em que você abre a decisão no Meu INSS; se não abrir, ela vale 5 dias depois de a decisão ficar disponível (IN PRES/INSS 128/2022, art. 599, caput e § 1º). Passados os 30 dias, fica o pedido de revisão.
O prazo para pedir a revisão do ato de concessão é de 10 anos, contados do dia 1º do mês seguinte ao do primeiro pagamento (Lei 8.213/1991, art. 103; STF, ADI 6096). As diferenças atrasadas prescrevem em 5 anos, contados da data em que cada parcela deveria ter sido paga (art. 103, parágrafo único), salvo o direito dos menores, dos incapazes e dos ausentes. Veja revisão de aposentadoria.
Quer que uma advogada confira a carta de concessão e o seu CNIS? Fale com o escritório.
Perguntas frequentes
O que é RMI no INSS? É a renda mensal inicial: o valor do benefício no primeiro mês, fixado na data de início (IN PRES/INSS 128/2022, art. 231). Depois disso, ele muda pelos reajustes anuais.
Qual a fórmula da RMI? RMI = salário de benefício × percentual do benefício, com resultado entre o salário mínimo e o teto. O salário de benefício é a média dos salários corrigidos pelo INPC desde julho de 1994, limitada ao teto (EC 103/2019, art. 26, caput e § 1º; Lei 8.213/1991, arts. 29-B e 33).
RMI e salário de benefício são a mesma coisa? Não. O salário de benefício é a média; a RMI é o percentual dessa média que o benefício paga. Na aposentadoria pelo pedágio de 100%, na por incapacidade permanente acidentária e na da pessoa com deficiência por tempo de contribuição, os dois coincidem, porque o percentual é 100%.
Qual a diferença entre RMI e RMA? A RMI é o valor do primeiro mês, fixado na data de início do benefício. A RMA, renda mensal atual, é a RMI com os reajustes anuais aplicados até hoje (Lei 8.213/1991, art. 41-A). Para conferir o cálculo do INSS, parta da RMI da carta de concessão.
Onde vejo o fator de correção de cada salário? Na tabela publicada todo mês com a portaria do Ministério da Previdência, na página de legislação da Previdência Social no gov.br. Vale a tabela do mês em que o benefício começa: para outubro de 2026, a da Portaria MPS 1.458/2026, em que julho de 1994 tem fator 12,032931 (Decreto 3.048/1999, art. 33).
Ter dois empregos aumenta a RMI? Pode aumentar. Para benefício com início desde 18/06/2019 (no auxílio-doença e na invalidez, incapacidade desde essa data), os salários das duas atividades se somam em cada mês, até o teto (Lei 8.213/1991, art. 32, na redação da Lei 13.846/2019). Na aposentadoria com início antes disso, o STJ fixou a mesma soma, respeitado o teto (Tema 1.070). Se um deles não entrou na média, a carta mostra um valor menor e cabe pedir a revisão no prazo de 10 anos (art. 103).
Os salários antes de julho de 1994 entram? Na conta atual, não: a EC 103/2019, art. 26, usa os salários desde julho de 1994. Sobre a tese que pedia a conta com os salários anteriores, veja revisão da vida toda.
A RMI pode ser maior que o teto? O percentual pode passar de 100%, mas o resultado fica no teto (Lei 8.213/1991, art. 33). A exceção é o acréscimo de 25% da aposentadoria por incapacidade permanente para quem precisa de ajuda permanente, pago mesmo acima do teto (art. 45).
Onde encontro a média e a RMI do meu benefício? Na carta de concessão e na memória de cálculo, que o INSS envia ou deixa disponível nos canais de atendimento ao conceder o benefício (Decreto 3.048/1999, art. 368, III e parágrafo único).
Fontes
- Constituição Federal, art. 201, § 2º.
- Emenda Constitucional 103/2019, arts. 3º, 17, parágrafo único, 18, 22, 23, caput, §§ 1º e 2º, 25, § 2º, e 26, caput e §§ 1º, 2º, 3º, 5º e 6º.
- Lei 8.213/1991, arts. 25, II, 29, caput, §§ 2º, 3º e 10, 29-A, caput e § 2º, 29-B, 29-C, 32 (redação da Lei 13.846/2019), 33, 34, I e III, 41-A, 45, 49, II, 57, § 5º, 61, 86, caput e § 1º, 103, caput e parágrafo único, e 135-A. STF, ADI 6096 (art. 103).
- Lei 14.331/2022, arts. 3º e 7º.
- Lei Complementar 142/2013, art. 8º.
- Decreto 3.048/1999, arts. 33, 35, caput e § 1º, 305, § 1º, II, e 368, III e parágrafo único.
- Instrução Normativa PRES/INSS 128/2022, arts. 225, §§ 1º e 2º, 230, 231, caput e § 2º, 233, I, b, II, a, e V, b, 404, § 1º, e 599, caput e § 1º; arts. 228, § 4º, e 245, § 4º, na redação da IN PRES/INSS 141/2022.
- Portaria DIRBEN/INSS 991/2022, art. 199.
- Portaria MPS 1.458/2026, arts. 2º e 5º, e tabela de fatores de atualização dos salários de contribuição de outubro de 2026.
- STJ, Tema 1.070 (REsp 1.870.793/RS). TNU, Tema 353. STF, RE 1.624.991.
- STF, ADI 6309 (EC 103/2019, art. 26, § 2º, IV) e ADI 7051 (EC 103/2019, art. 23, caput).
- Decreto 12.797/2025 (salário mínimo de 2026).
- Portaria Interministerial MPS/MF 13/2026, art. 2º (piso e teto de 2026).
Leia também: cálculo do valor da aposentadoria e descarte de contribuições.


