

Cálculo da aposentadoria: quanto o INSS paga em cada regra
Como o INSS chega ao valor em cada regra, com a calculadora.
 Melina Velho de Aguiar, advogada, OAB/RS 78.844, em 05/10/2026
Quanto o INSS vai pagar na sua aposentadoria? Veja a regra de cada caso e calcule o valor, com piso e teto.
Na regra geral da Reforma da Previdência, o cálculo da aposentadoria do INSS dá 60% da média de todos os seus salários desde julho de 1994, corrigidos, mais 2 pontos percentuais por ano acima de 20 anos de contribuição (homem) ou 15 (mulher). A calculadora logo abaixo faz essa conta com os seus salários e o seu tempo de contribuição, nas regras da Reforma, já com o piso e o teto; com a lista de salários, ela também testa o descarte dos menores. No pedágio de 50%, ela dá a média, e o fator sai da calculadora do fator previdenciário. O valor não fica abaixo do salário mínimo, R$ 1.621,00 em 2026, nem acima do teto, R$ 8.475,55 (Emenda Constitucional 103/2019, art. 26; Constituição, art. 201, § 2º), com as duas exceções explicadas em Piso e teto, mais abaixo. Pagam 100% da média o pedágio de 100% e a aposentadoria por incapacidade acidentária (EC 103/2019, art. 26, § 3º). Na aposentadoria por idade, o homem filiado depois de 13/11/2019 precisa de 20 anos de contribuição (art. 19, a aposentadoria programada). Quem completou os requisitos até 13/11/2019 pode usar as regras antigas, com a média dos 80% maiores salários, com o fator previdenciário quando ele se aplica, na de tempo, ou 70% mais 1% por grupo de 12 contribuições, na de idade (EC 103/2019, art. 3º; IN PRES/INSS 128/2022, arts. 229 e 233). Confira antes os salários no extrato do CNIS, porque a calculadora usa os números que você der. Outros pontos que mudam o valor: como aumentar o valor da aposentadoria.
Quanto vai ser a sua aposentadoria
Para quem cumpre os requisitos a partir de 14/11/2019. Informe os seus salários de contribuição já corrigidos (ou a média deles), o tempo de contribuição e a regra. Com a lista de salários, a calculadora também testa o descarte das contribuições menores.
Regras: EC 103/2019, arts. 15 a 20 e 26 (média, percentual, pedágios e descarte); Decreto 3.048/1999, art. 32, §§ 24 a 27; Constituição, art. 201, § 2º; Lei 8.213/1991, arts. 33 e 135-A (o divisor de 108 vale para quem completa os requisitos desde 05/05/2022, data da publicação da Lei 14.331/2022; IN PRES/INSS 128/2022, art. 228, § 4º, na redação da IN 141/2022); piso de R$ 1.621,00 e teto de R$ 8.475,55 em 2026 (Portaria Interministerial MPS/MF 13/2026). É uma simulação: o INSS corrige cada salário pelo INPC e conta o tempo em dias, e o valor pode variar. A conta é feita no seu navegador e nada é enviado.
Falar com a Melina pelo WhatsApp
Simulador do Meu INSS e esta calculadora
O INSS tem um simulador no Meu INSS. Segundo a página do serviço no gov.br, ele mostra quanto tempo falta para você se aposentar, por idade ou por tempo de contribuição, com os dados do cadastro do INSS. Antes de refazer a conta, ele deixa incluir vínculos e corrigir a data de nascimento. O resultado vale só para consulta: ele não é o pedido e não reconhece direito. Para usar:
- Entre no Meu INSS com o CPF e a senha da conta gov.br.
- Em "Do que você precisa?", digite "Simular aposentadoria".
- Confira a data de nascimento e os vínculos, corrija o que estiver errado clicando no lápis e clique em "Recalcular".
- No resultado, você pode baixar o PDF ou já pedir a aposentadoria.
O simulador usa o que está no CNIS, o cadastro do INSS com os seus vínculos e salários. Se falta um vínculo ou um salário está errado no cadastro, a simulação sai errada também. Você pode pedir a correção ao INSS a qualquer momento, com documentos (Lei 8.213/1991, art. 29-A, § 2º); o passo a passo está em CNIS e certidão de tempo de contribuição.
A calculadora desta página faz a conta do valor: com os seus salários e o seu tempo, mostra quanto cada regra paga, com o piso, o teto e o descarte dos salários menores. Para planejar, veja no simulador do INSS quanto tempo falta e faça aqui a conta do valor com o tempo que você terá nessa data. O simulador de aposentadoria do escritório mostra em que data você cumpre cada regra, sem entrar no Meu INSS.
Para comparar, veja o valor médio pago pelo INSS em 2026, por estado.
1. Como se calcula a média dos salários?
A média, que a lei chama de salário de benefício, soma 100% dos salários de contribuição desde a competência de julho de 1994 (ou desde a primeira contribuição, se for depois) e divide pelo número desses salários; para quem se filiou ao INSS até julho de 1994, esse número não é menor que 108 nas aposentadorias com requisitos completados desde 05/05/2022, exceto na aposentadoria por incapacidade permanente (EC 103/2019, art. 26, caput; Lei 8.213/1991, art. 135-A, incluído pela Lei 14.331/2022; IN PRES/INSS 128/2022, art. 228, § 4º). Antes da Reforma a média usava só os 80% maiores salários (Lei 8.213/1991, art. 29). Hoje entram todos, inclusive os do começo da carreira.
Três detalhes mudam a conta:
- Cada salário é corrigido mês a mês pelo INPC, da competência até o mês anterior ao início do benefício (Lei 8.213/1991, art. 29-B; Decreto 3.048/1999, art. 33). O extrato do CNIS mostra os valores sem essa correção, e por isso um salário de 2005 conta mais na média do que parece no extrato.
- Quem trabalhou em dois empregos no mesmo mês tem os dois salários somados naquele mês (Lei 8.213/1991, art. 32).
- A média fica limitada ao teto do salário de contribuição (EC 103/2019, art. 26, § 1º).
Quem completou todos os requisitos de uma aposentadoria até 13/11/2019 pode se aposentar pelas regras antigas, a qualquer tempo (EC 103/2019, art. 3º). Nesse caso a média é a dos 80% maiores salários (IN PRES/INSS 128/2022, art. 229).
O divisor de 108, com números
Quem se filiou ao INSS até julho de 1994 e pagou poucos meses desde então pode ver a média cair. A soma dos salários desde julho de 1994 não é dividida por menos de 108 meses, mesmo que a pessoa tenha pago menos que isso (Lei 8.213/1991, art. 135-A). A regra vale para as aposentadorias com o direito completado a partir de 05/05/2022, e não vale para a aposentadoria por incapacidade permanente (IN PRES/INSS 128/2022, art. 228, § 4º, na redação da IN PRES/INSS 141/2022).
Um exemplo hipotético: uma segurada que começou a trabalhar em julho de 1982, aos 18 anos, tem 12 anos de contribuição antes de julho de 1994 e 8 anos depois, com 96 salários de R$ 3.000,00, já corrigidos, e pede a aposentadoria por idade em 2026, aos 62 anos, com 20 anos de contribuição.
- A soma dos 96 salários é R$ 288.000,00.
- Dividida pelos 96 meses pagos, daria R$ 3.000,00. Com o divisor de 108, a média cai para R$ 2.666,67.
- Com 20 anos de contribuição, ela tem 70%: R$ 1.866,67 por mês, em vez dos R$ 2.100,00 que a média dos meses pagos daria. São R$ 233,33 a menos por mês.
Os 12 anos de antes de julho de 1994 contam para o tempo e para o percentual, mas os salários desse período ficam fora da média. Com 108 salários ou mais depois de julho de 1994, o divisor é o próprio número de salários, e a regra não muda nada. O que vale para cada data e o caso de quem completou os requisitos entre 13/11/2019 e 05/05/2022 estão em contribuições antes de 1994.
2. Qual é o percentual da aposentadoria?
O percentual vale para a aposentadoria por idade, para a regra dos pontos e para a idade mínima progressiva (EC 103/2019, art. 26, § 2º). Para a mulher, os 2 pontos começam a contar depois de 15 anos de contribuição (§ 5º). Para o homem, depois de 20, salvo na aposentadoria especial de 15 anos, em que também começam aos 15 (§ 5º).
| Tempo de contribuição | Mulher | Homem |
|---|---|---|
| 15 anos | 60% | 60% |
| 20 anos | 70% | 60% |
| 25 anos | 80% | 70% |
| 30 anos | 90% | 80% |
| 35 anos | 100% | 90% |
| 40 anos | 110% | 100% |
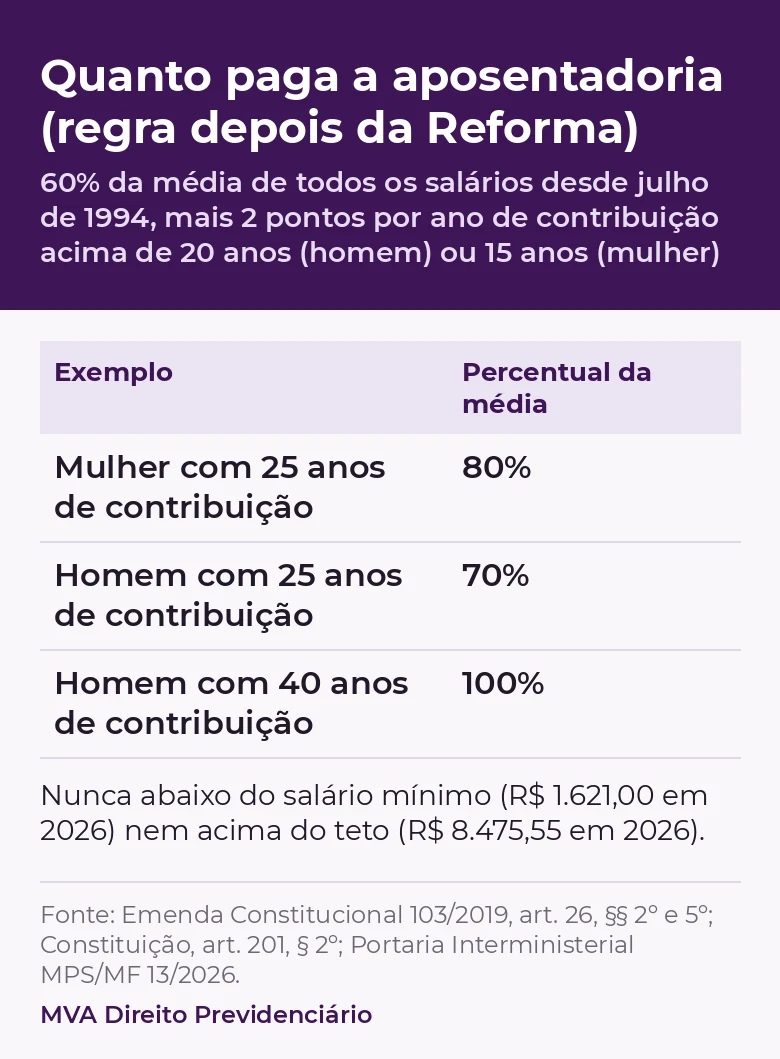
Só conta ano completo: 21 anos e 11 meses ainda são 21 anos no percentual. O percentual pode passar de 100%, mas o benefício para no teto.
Algumas regras saem dessa tabela:
- Pedágio de 100%: paga 100% da média, sem a escala de 2 pontos por ano (EC 103/2019, art. 26, § 3º, I). A regra exige 57 anos de idade (mulher) ou 60 (homem), 30 ou 35 anos de contribuição e mais o tempo que faltava para isso em 13/11/2019 (art. 20).
- Pedágio de 50%: paga a média multiplicada pelo fator previdenciário (art. 17, parágrafo único). O fator depende da idade e do tempo e reduz o valor de quem se aposenta mais jovem. A regra é para quem tinha mais de 28 anos de contribuição (mulher) ou 33 (homem) em 13/11/2019 e exige 30 ou 35 anos mais metade do que faltava naquela data (art. 17). A fórmula e os exemplos estão na seção 4. O fator previdenciário: a conta e o que a muda. A conta dele está na calculadora do fator previdenciário, e a explicação em fator previdenciário.
- Aposentadoria por incapacidade permanente que vem de acidente de trabalho, doença profissional ou doença do trabalho, do empregado, do doméstico, do avulso e do segurado especial: 100% da média (art. 26, § 3º, II). O segurado especial que não contribui como facultativo recebe a aposentadoria por invalidez de um salário mínimo, mesmo quando a incapacidade vem do trabalho (Lei 8.213/1991, art. 39, I). As outras regras desse benefício estão em aposentadoria por invalidez.
- Aposentadoria por tempo de contribuição da pessoa com deficiência: 100% (Lei Complementar 142/2013, art. 8º, I; EC 103/2019, art. 22). Veja a aposentadoria por tempo de contribuição da pessoa com deficiência.
3. Qual é o piso e o teto da aposentadoria?
A aposentadoria não fica abaixo do salário mínimo (Constituição, art. 201, § 2º) nem passa do teto do salário de contribuição (Lei 8.213/1991, art. 33). Há duas exceções. Quem se aposenta somando o tempo trabalhado em outro país, por acordo internacional, recebe do INSS a parte proporcional ao tempo de contribuição no Brasil, e essa parte pode ficar abaixo do mínimo (Decreto 3.048/1999, art. 35, § 1º; IN PRES/INSS 128/2022, art. 404, § 1º). E o acréscimo de 25% da aposentadoria por invalidez de quem precisa de ajuda permanente é pago acima do teto (Lei 8.213/1991, art. 45). Em 2026 o mínimo é de R$ 1.621,00 (Decreto 12.797/2025) e o teto, de R$ 8.475,55 (Portaria Interministerial MPS/MF 13/2026, art. 2º).
Com 60%, quem tem média abaixo de R$ 2.701,67 recebe um salário mínimo. A tabela mostra a média a partir da qual cada percentual paga mais que o mínimo:
| Percentual | Média acima de |
|---|---|
| 60% | R$ 2.701,67 |
| 70% | R$ 2.315,71 |
| 80% | R$ 2.026,25 |
| 90% | R$ 1.801,11 |
| 100% | R$ 1.621,00 |
No outro extremo, com 60% a renda inicial máxima é de R$ 5.085,33 (60% do teto). Se a média passou do teto, a diferença em percentual entra no valor no primeiro reajuste, sem passar do teto (Decreto 3.048/1999, art. 35, § 3º).
4. O fator previdenciário: a conta e o que a muda
O fator previdenciário é um número que multiplica a média. Entre as regras de transição da Reforma, ele entra numa só, a do pedágio de 50% (EC 103/2019, art. 17, parágrafo único). Ele aparece também em parte das aposentadorias de quem completou os requisitos até 13/11/2019, com a idade, o tempo e a expectativa daquela data (IN PRES/INSS 128/2022, art. 229, § 3º), e na aposentadoria da pessoa com deficiência, só se aumentar o valor (Lei Complementar 142/2013, art. 9º, I). O fator sai de uma fórmula com a sua idade, o seu tempo de contribuição e a expectativa de sobrevida na sua idade. Quanto mais jovem e com menos tempo você se aposenta, menor ele fica (Lei 8.213/1991, art. 29, §§ 7º e 8º):
f = (Tc × 0,31 ÷ Es) × [1 + (Id + Tc × 0,31) ÷ 100]
Na fórmula, Tc é o tempo de contribuição em anos, Id a idade, Es a expectativa de sobrevida na idade da aposentadoria e 0,31 a alíquota fixada na própria lei (Lei 9.876/1999, Anexo; Decreto 3.048/1999, art. 188-E, § 2º). Só para essa conta, a mulher soma 5 anos ao tempo de contribuição, e quem comprova só tempo de magistério na educação infantil e nos ensinos fundamental e médio soma 5 anos (professor) ou 10 anos no total (professora) (Lei 8.213/1991, art. 29, § 9º).
A conta, passo a passo, para um homem que tinha 34 anos de contribuição em 13/11/2019, cumpriu o pedágio de 50% e pede a aposentadoria aos 58 anos, com 36 anos de contribuição:
- Tempo vezes 0,31: 36 × 0,31 = 11,16.
- Esse número dividido pela expectativa de sobrevida aos 58 anos, de 24,2 anos: 11,16 ÷ 24,2 = 0,46116.
- A idade somada ao número do passo 1, dividida por 100, mais 1: 1 + (58 + 11,16) ÷ 100 = 1,6916.
- O passo 2 vezes o passo 3 dá o fator: 0,7801.
Com uma média de R$ 4.000,00, a aposentadoria fica em R$ 3.120,40. Se ele continuar contribuindo e pedir aos 60 anos, com 38 de contribuição, o fator sobe para 0,8954, se a tábua for a mesma de 2024, e o valor para R$ 3.581,60, mas ele terá passado dois anos sem receber. Uma mulher que tinha 29 anos de contribuição em 13/11/2019 também pode usar o pedágio de 50%, porque passava dos 28 anos naquela data. Faltava 1 ano para os 30, e o pedágio soma mais 6 meses: ela precisa de 30 anos e 6 meses (EC 103/2019, art. 17). Se ela pede aos 54 anos, com 31 de contribuição, entra na fórmula com 36 anos de tempo e tem fator 0,6702: com média de R$ 3.000,00, recebe R$ 2.010,60. O fator não leva o valor abaixo do salário mínimo: com o fator de 0,7801, uma média de R$ 2.000,00 daria R$ 1.560,20, e o INSS paga R$ 1.621,00 (Lei 8.213/1991, art. 33).
Duas coisas mudam o fator sem mudar a média:
- a idade e o tempo no dia do pedido, porque os dois entram na fórmula e o fator sobe com eles, como no exemplo dos 58 e dos 60 anos. A idade também define a linha da tábua de onde sai a expectativa de sobrevida;
- a tábua do IBGE: ela sai no Diário Oficial até 1º de dezembro de cada ano, e o pedido feito a partir da publicação já usa a nova (Decreto 3.266/1999, art. 2º; Decreto 3.048/1999, art. 188-E, § 4º, e, no pedágio de 50%, art. 188-K, § 2º). Em outubro de 2026 vale a tábua de 2024, publicada em 28/11/2025, e a de 2025 tem de sair até 1º de dezembro de 2026. Se a expectativa da sua idade subir na tábua nova, o fator do mesmo pedido cai, porque ela fica no divisor da fórmula.
Quem está perto do aniversário pode fazer a conta com as duas idades na calculadora do fator previdenciário e comparar, lembrando que cada mês de espera é um mês sem receber. A conta com a tábua de 2025 só dá para fazer depois que ela sair. O que o fator faz em cada regra está em fator previdenciário, e os requisitos do pedágio, em regra de transição do pedágio de 50%.
5. Três exemplos com a conta inteira
Os três usam médias hipotéticas, já corrigidas, para quem completou os requisitos depois de 13/11/2019. Para fazer a conta com os seus números, use a calculadora no alto da página e, no pedágio de 50%, também a do fator previdenciário.
Primeiro exemplo, regra geral. Uma segurada que se aposenta por idade aos 62 anos, com 23 anos de contribuição e média de R$ 3.200,00:
- Ela tem 8 anos acima dos 15, e cada um soma 2 pontos: 60% + 16% = 76%.
- 76% de R$ 3.200,00 dá R$ 2.432,00, entre o piso e o teto.
Um homem que se aposentasse por idade aos 65 anos, com a mesma média e os mesmos 23 anos, teria 66%, porque os pontos dele começam a contar só depois de 20 anos: R$ 2.112,00 (EC 103/2019, art. 26, §§ 2º e 5º).
Segundo exemplo, pedágio de 100%. Um homem que tinha 33 anos de contribuição em 13/11/2019 precisava de 2 para chegar aos 35 e, pela regra, de mais 2 de pedágio: 37 anos de contribuição e 60 de idade (EC 103/2019, art. 20). Com média de R$ 4.500,00:
- Nesta regra o percentual é 100%, sem a escala de 2 pontos por ano (art. 26, § 3º, I).
- O valor é R$ 4.500,00. Pela escala geral, os mesmos 37 anos dariam 94%, R$ 4.230,00, ou R$ 270,00 a menos por mês.
Terceiro exemplo, pedágio de 50%. É o homem da seção 4: 58 anos, 36 de contribuição, fator 0,7801 e média de R$ 4.000,00, que recebe R$ 3.120,40 (EC 103/2019, art. 17, parágrafo único). Ele se aposenta sem idade mínima, mas com um valor menor que a média.
Nos três exemplos, a regra muda o percentual ou põe o fator na conta. Para saber em que data você cumpre cada regra, use o simulador de aposentadoria. Se tirar da média os salários menores aumenta o valor, a calculadora mostra, quando você dá a lista de salários e a regra não é a do pedágio de 50%; a regra está em descarte de contribuições.
Aposentadoria por idade é sempre um salário mínimo?
Não. Ela segue a mesma conta: 60% da média, mais 2 pontos por ano acima de 15 anos (mulher) ou 20 anos (homem). Um homem de 65 anos, filiado até 13/11/2019, com 15 anos de contribuição e média de R$ 3.500,00 recebe R$ 2.100,00. Uma mulher de 62 anos com 25 anos de contribuição e a mesma média recebe R$ 2.800,00.
O valor fica no mínimo para quem contribuiu sempre sobre o mínimo, ou para quem tem média baixa e só o tempo mínimo de contribuição. Pela tabela acima, com 15 anos de contribuição, qualquer média abaixo de R$ 2.701,67 resulta em um salário mínimo.
Aposentadoria integral ainda existe?
Como regra geral, não. "Integral" era o nome popular da aposentadoria por tempo de contribuição com 35 anos (homem) ou 30 (mulher), que pagava 100% da média dos 80% maiores salários, multiplicada pelo fator previdenciário (IN PRES/INSS 128/2022, art. 233, IV, a). Desde 2015, quem somava os pontos de idade e tempo do art. 29-C da Lei 8.213/1991 podia pedir o cálculo sem o fator (IN PRES/INSS 128/2022, art. 229, § 2º, III). A Reforma trocou isso pelo percentual que começa em 60%.
Hoje uma aposentadoria do INSS paga 100% da média nestes casos:
- pedágio de 100% (art. 20 e art. 26, § 3º, I, da EC 103/2019);
- mulher com 35 anos de contribuição ou homem com 40, pela tabela do percentual;
- aposentadoria por incapacidade permanente acidentária (art. 26, § 3º, II);
- aposentadoria por tempo de contribuição da pessoa com deficiência (LC 142/2013, art. 8º, I);
- direito adquirido até 13/11/2019 (EC 103/2019, art. 3º) à aposentadoria por tempo de contribuição com o tempo integral (100% da média dos 80% maiores salários, com o fator previdenciário quando ele se aplica) ou à aposentadoria especial (100%) (IN PRES/INSS 128/2022, arts. 229 e 233, IV, a, e V, a). A aposentadoria por idade daquela época pagava 70% mais 1% por grupo de 12 contribuições (art. 233, III, a).
Nos quatro primeiros casos o percentual incide sobre a média de todos os salários desde 1994, e quem teve salários baixos no começo da carreira recebe menos que o último salário, mesmo com 100%. Cada uma dessas regras, com o que ela pede, está na página aposentadoria integral: quando o INSS paga 100%.
Por idade ou por tempo de contribuição: qual paga mais?
A conta é a mesma. A aposentadoria por idade, a regra dos pontos e a idade mínima progressiva usam o mesmo percentual de 60% mais 2 pontos por ano (IN PRES/INSS 128/2022, art. 233, III, b, e IV, c). Com a mesma média e o mesmo tempo de contribuição, as três pagam o mesmo valor. O que muda é a data em que a pessoa cumpre cada uma e, portanto, quanto tempo terá acumulado até lá.
As regras que pagam diferente são os dois pedágios: o de 100% paga a média inteira, e o de 50% aplica o fator previdenciário. Para ver em que data você cumpre cada regra, use o simulador de aposentadoria, que mostra também o percentual de cada uma. Esta calculadora mostra quanto cada uma paga com os seus salários. A comparação em quatro perfis, com as datas e o efeito do piso e do teto, está em aposentadoria por tempo de contribuição ou por idade.
Quem pode parar de contribuir com 15 anos?
A aposentadoria por idade exige 15 anos de contribuição da mulher (62 anos de idade) e do homem que já era filiado ao INSS até 13/11/2019 (65 anos de idade) (EC 103/2019, arts. 18 e 19). O homem que se filiou ao INSS depois dessa data precisa de 20 anos (art. 19). Quem tem esse tempo pode parar de pagar e pedir a aposentadoria quando chegar à idade, mesmo que já tenha perdido a qualidade de segurado (Lei 10.666/2003, art. 3º, § 1º). Se nenhuma das contribuições for de julho de 1994 em diante, não há salário para a média e o valor é de um salário mínimo (art. 3º, § 2º). A carência de 180 contribuições precisa estar cumprida (Lei 8.213/1991, art. 25, II).
O que se perde ao parar:
- o percentual fica em 60%. Cada ano a mais somaria 2 pontos (para o homem, só depois dos 20 anos);
- a cobertura para doença, acidente e morte. Sem contribuir, a qualidade de segurado dura um prazo: 12 meses depois da última contribuição para quem deixou de trabalhar, 24 meses para quem tem mais de 120 contribuições sem perda dessa qualidade, mais 12 para o desempregado que prova o desemprego (pelo registro no Ministério do Trabalho ou por outra prova do desemprego involuntário; a simples falta de anotação na carteira ou no CNIS não basta; STJ, Tema 1.360), e 6 meses para o facultativo (Lei 8.213/1991, art. 15, II e VI e §§ 1º e 2º). A qualidade só se perde no dia seguinte ao vencimento da contribuição do mês posterior ao fim desse prazo (§ 4º). Incapacidade que começar depois disso não dá auxílio-doença nem aposentadoria por invalidez, e a família só recebe pensão por morte se a pessoa já tinha cumprido os requisitos de uma aposentadoria (art. 102, § 2º);
- se voltar a contribuir, a competência com contribuição abaixo do mínimo da categoria não conta como tempo (Constituição, art. 195, § 14), a não ser que seja complementada, receba o que outro mês teve acima do mínimo ou seja agrupada com outras, sempre dentro do mesmo ano civil (EC 103/2019, art. 29, I a III e parágrafo único).
A média não cai por causa dos meses parados: ela é feita com os salários de contribuição do período em que houve contribuição (EC 103/2019, art. 26), e o divisor mínimo da regra antiga, de 60% do período desde julho de 1994, não vale para quem se aposenta pelas regras da Reforma (IN PRES/INSS 128/2022, art. 230, § 2º). A exceção é quem se filiou ao INSS até julho de 1994 e tem menos de 108 salários desde então: a soma é dividida por 108, e cada mês parado abaixo desse número baixa a média (Lei 8.213/1991, art. 135-A; IN 128, art. 228, § 4º). O art. 135-A entrou na lei em 05/05/2022 (Lei 14.331/2022); para aposentadorias com fato gerador entre 13/11/2019 e 05/05/2022, a Turma Nacional de Uniformização decidiu que não há divisor mínimo, mesmo com uma só contribuição no período (Tema 353, julgado em 11/02/2026). O INSS e o segurado desse processo recorreram ao Supremo Tribunal Federal (RE 1.624.991), que não tinha decidido até outubro de 2026; em 14/11/2026, o andamento do STF registra o reconhecimento da repercussão geral da questão (Tema 1.499).
Quem pode parar, o que se perde e quanto custa continuar: posso parar de contribuir com 15 anos?
O que muda no valor da aposentadoria da mulher?
Duas regras da Reforma tratam a mulher de forma diferente. O percentual sobe a partir de 15 anos de contribuição, e não de 20 (EC 103/2019, art. 26, § 5º): com 30 anos ela recebe 90% da média, e com 35 anos, 100%. A idade da aposentadoria por idade é de 62 anos, depois de subir de 60 para 62 entre 2020 e 2023 (art. 18, § 1º). Nas transições por tempo de contribuição (pontos, idade mínima progressiva e pedágios), o tempo mínimo é de 30 anos. Na transição por idade (art. 18), de 15. A idade e os pontos exigidos em cada ano estão no simulador de aposentadoria.
Posso descartar os salários menores da média?
A Reforma permite excluir da média as contribuições que reduzem o valor, desde que se mantenha o tempo mínimo de contribuição exigido. O tempo excluído não pode ser usado para mais nada, inclusive para os 2 pontos por ano do percentual (EC 103/2019, art. 26, § 6º). O Decreto 3.048/1999 detalha (art. 32, §§ 24 a 27):
- a exclusão vale para as aposentadorias programadas, a especial, a por idade do trabalhador rural e as de transição;
- precisam ficar pelo menos as 180 contribuições da carência e o tempo mínimo da regra pedida;
- as contribuições excluídas não contam para os pontos (regra dos pontos e especial) nem para o pedágio.
Excluir aumenta a média, mas pode diminuir o percentual. Três casos montados para mostrar a conta:
- Mulher, aposentadoria por idade, 20 anos de contribuição: 60 salários de R$ 1.621,00 e 180 de R$ 4.000,00. Sem descarte, a média é R$ 3.405,25 e o valor, 70% dela: R$ 2.383,68. Excluindo os 60 salários menores, sobram 15 anos, e o valor é 60% de R$ 4.000,00: R$ 2.400,00. Excluir só 12 seria pior (R$ 2.379,43), porque ela perderia um ano do percentual sem tirar todos os salários baixos.
- Homem, aposentadoria por idade, 22 anos de contribuição: 12 salários de R$ 1.621,00 e 252 de R$ 5.000,00. Sem descarte, R$ 3.101,70 (64%). Excluindo os 12 menores, R$ 3.100,00 (62%), um pouco menos.
- No pedágio de 100%, o percentual não depende do tempo, então excluir salários abaixo da média só aumenta o valor. O limite é o tempo da regra: 35 ou 30 anos mais o tempo que faltava em 13/11/2019.
A calculadora testa todas as quantidades possíveis de exclusão e mostra a que dá o maior valor. Na regra dos pontos ela pede a idade, porque o tempo excluído sai da soma dos pontos. No pedágio de 50% ela mostra quantas contribuições podem sair, mas a comparação depende do fator.
Como calcular a RMI passo a passo
RMI (renda mensal inicial) é o valor da primeira aposentadoria. Exemplo: homem, regra dos pontos, 37 anos de contribuição, média corrigida de R$ 5.000,00. A conta da RMI de cada benefício, com a calculadora e a conferência da carta de concessão, está em como calcular a RMI.
- Média: R$ 5.000,00, abaixo do teto, fica como está.
- Percentual: 37 anos menos 20 dá 17 anos, 17 × 2 = 34 pontos, e 60% + 34% = 94%.
- RMI: 94% de R$ 5.000,00 = R$ 4.700,00, entre o piso e o teto.
- Descarte: com a lista de salários, a calculadora confere se tirar os menores rende mais sem derrubar os 35 anos nem os pontos.
Se a aposentadoria já foi concedida e a conta do INSS parece errada, veja os prazos em revisão de aposentadoria.
Perguntas frequentes
Quanto vou receber de aposentadoria com 15 anos de contribuição? 60% da média dos seus salários corrigidos, e não menos que R$ 1.621,00 (2026). Com média de R$ 3.000,00, R$ 1.800,00. Para o homem, os 15 anos valem só se ele era filiado ao INSS até 13/11/2019; quem se filiou depois precisa de 20 (EC 103/2019, arts. 18 e 19).
A aposentadoria é calculada pelos últimos salários? Não. Entram todos os salários desde julho de 1994, corrigidos pelo INPC (EC 103/2019, art. 26; Lei 8.213/1991, art. 29-B).
Os salários antes de julho de 1994 entram no cálculo? Não entram na média. A Emenda Constitucional 103/2019 usa os salários desde a competência de julho de 1994, ou desde a primeira contribuição, se ela for posterior (art. 26, caput), e a regra de 1999 a 2019 também começava em julho de 1994 para quem já era filiado ao INSS em 28/11/1999 (Lei 9.876/1999, art. 3º). Em 21/03/2024, o Supremo Tribunal Federal decidiu que essa regra de 1999 é obrigatória e que o segurado não pode escolher uma média com os salários anteriores (ADIs 2110 e 2111). O tempo trabalhado antes de julho de 1994 continua contando como tempo de contribuição para cumprir a regra (Lei 8.213/1991, art. 55). A história da ação que pedia o cálculo com os salários anteriores está em revisão da vida toda.
E se faltar o salário de algum mês no CNIS? Depende de quem pagava a contribuição. Para o empregado, inclusive o doméstico, e o trabalhador avulso, o salário do mês trabalhado entra na conta mesmo que o patrão não tenha recolhido (Lei 8.213/1991, art. 34, I). Se o vínculo está no CNIS sem nenhum salário e o INSS tem dúvida sobre ele, o INSS pede os documentos que serviram de base ao registro, e o período sai da conta se eles não forem apresentados (art. 29-A, § 5º). Se o vínculo ou o salário não aparece no CNIS, peça a correção com contracheques, a carteira de trabalho ou outro documento (art. 29-A, § 2º). Se o empregado cumpre os requisitos mas não consegue provar o valor dos salários, recebe o benefício no valor mínimo, recalculado quando a prova chegar; o valor novo vale a partir do pedido de revisão (arts. 35 e 37). Para quem recolhe a própria contribuição, como o autônomo que trabalha por conta própria e o facultativo, entra só o mês pago (art. 34, III). Quando o autônomo presta serviço a uma empresa, é ela quem desconta e recolhe a contribuição dele (Lei 10.666/2003, art. 4º), e desde a competência de abril de 2003 a contribuição descontada pela empresa conta como recolhida para a carência (Decreto 3.048/1999, art. 26, § 4º).
O mês sem contribuição não baixa a média, feita só com os meses em que houve contribuição (EC 103/2019, art. 26). Há duas exceções. Nas regras da Reforma, quem se filiou até julho de 1994 e completou os requisitos desde 05/05/2022 tem a soma dividida por 108, no mínimo, salvo na aposentadoria por invalidez (Lei 8.213/1991, art. 135-A; IN PRES/INSS 128/2022, art. 228, § 4º). A conta, com números, está em o divisor de 108, com números. Nas regras anteriores à Reforma, na aposentadoria por idade, por tempo de contribuição ou especial de quem cumpriu os requisitos até 13/11/2019 e era filiado ao INSS até 28/11/1999, a soma é dividida, no mínimo, por 60% dos meses de julho de 1994 até o início do benefício, e aí cada mês sem contribuição abaixo desse número baixa a média (Lei 9.876/1999, art. 3º, § 2º; IN PRES/INSS 128/2022, art. 230).
A aposentadoria proporcional ainda existe? Só para quem cumpriu todos os requisitos dela até 13/11/2019, que pode pedi-la a qualquer tempo (EC 103/2019, art. 3º); a regra que a previa foi revogada pela Reforma (art. 35, II). Havia duas versões.
Quem tinha 25 anos de serviço (mulher) ou 30 (homem) até 16/12/1998 não precisa de idade mínima. Recebe 70% do salário de benefício, mais 6% por ano completo a mais, até 100% (Emenda Constitucional 20/1998, art. 3º; Lei 8.213/1991, arts. 52 e 53).
Quem era filiado ao INSS até 16/12/1998 e completou o tempo depois precisa de 53 anos de idade (homem) ou 48 (mulher), 30 ou 25 anos de contribuição e um adicional de 40% do tempo que faltava em 16/12/1998 (EC 20/1998, art. 9º, caput, I, e § 1º, I). O valor é de 70% do salário de benefício, mais 5% por grupo de 12 contribuições além desse tempo, até 100%, multiplicado pelo fator previdenciário (art. 9º, § 1º, II; IN PRES/INSS 128/2022, art. 233, IV, b, e § 5º). Um homem com 25 anos de contribuição em 16/12/1998 precisava de 53 anos de idade e 32 de contribuição (faltavam 5, e 40% de 5 são 2); com 33, recebe 75% do salário de benefício, antes do fator.
Nas duas, a carência, que é o número mínimo de contribuições, também precisa estar cumprida (Lei 8.213/1991, arts. 25, II, e 142). Quem completou os requisitos até 28/11/1999 tem a conta da lei anterior, sem o fator (Lei 9.876/1999, art. 6º). De 29/11/1999 em diante, o salário de benefício, a média usada na conta, é a média dos 80% maiores salários desde julho de 1994 (Lei 9.876/1999, art. 3º; IN PRES/INSS 128/2022, art. 229). As regras de quem já tinha direito antes da Reforma estão em direito adquirido na Reforma da Previdência.
Qual é o valor máximo da aposentadoria em 2026? R$ 8.475,55, o teto do INSS. A exceção é o acréscimo de 25% da aposentadoria por invalidez para quem precisa de ajuda permanente, pago acima do teto (Lei 8.213/1991, arts. 33 e 45).
Dá para receber 100% da média? Sim, no pedágio de 100%, com 35 anos de contribuição (mulher) ou 40 (homem), na aposentadoria por invalidez acidentária e na aposentadoria por tempo de contribuição da pessoa com deficiência.
Como saber se o INSS aplicou o descarte? Pelo cálculo da carta de concessão, que lista os salários usados na média. Se ficaram de fora menos contribuições do que a calculadora indica, vale pedir a conferência.
A calculadora guarda os meus salários? Não. A conta é feita no seu navegador e nada é enviado.
Como é calculado o fator previdenciário? Pela fórmula f = (Tc × 0,31 ÷ Es) × [1 + (Id + Tc × 0,31) ÷ 100], com o tempo de contribuição (Tc), a idade (Id) e a expectativa de sobrevida na sua idade (Es), tirada da tábua do IBGE (Lei 8.213/1991, art. 29, §§ 7º e 8º). A mulher soma 5 anos ao tempo (§ 9º). Aos 58 anos, com 36 de contribuição, o homem tem fator 0,7801 pela tábua de 2024.
Quando sai a tábua nova do IBGE, e ela muda a minha aposentadoria? O IBGE publica a tábua até 1º de dezembro de cada ano, e os pedidos feitos a partir da publicação usam a nova (Decreto 3.266/1999, art. 2º; Decreto 3.048/1999, art. 188-E, § 4º, e, no pedágio de 50%, art. 188-K, § 2º). Ela muda o valor do pedágio de 50%, a regra de transição da Reforma em que o fator entra, e pode mudar o da aposentadoria da pessoa com deficiência, em que o fator entra só se aumentar o valor (Lei Complementar 142/2013, art. 9º, I). Nas regras de 60% mais 2 pontos ela não entra, e para quem completou os requisitos até 13/11/2019 o INSS usa a expectativa daquela data (IN PRES/INSS 128/2022, art. 229, § 3º).
O divisor de 108 vale para todo mundo? Vale para quem se filiou ao INSS até julho de 1994, tem menos de 108 salários desde então e completou os requisitos de uma aposentadoria a partir de 05/05/2022. Não vale para a aposentadoria por incapacidade permanente (Lei 8.213/1991, art. 135-A; IN PRES/INSS 128/2022, art. 228, § 4º, na redação da IN PRES/INSS 141/2022). Com 96 salários de R$ 3.000,00 desde julho de 1994, a média cai para R$ 2.666,67.
Quer que uma advogada confira os seus salários no CNIS e qual regra paga mais no seu caso? Fale com o escritório ou veja como funciona o plano de aposentadoria.
Fontes
- Constituição Federal, arts. 195, § 14, e 201, § 2º.
- Emenda Constitucional 103/2019, arts. 3º, 15, 16, 17, 18, 19, 20, 22, 26, caput e §§ 1º, 2º, 3º, 5º e 6º, 29, I a III e parágrafo único, e 35, II.
- Emenda Constitucional 20/1998, arts. 3º e 9º, caput, I, e § 1º, I e II (o art. 9º revogado pela Emenda Constitucional 103/2019, art. 35, II).
- Lei 8.213/1991, arts. 15, II e VI e §§ 1º, 2º e 4º, 25, II, 29, 29-A, §§ 2º e 5º, 29-B, 29-C, 32, 33, 34, I e III, 35, 37, 45, 52, 53, 55, 102, § 2º, 135-A e 142.
- Lei 10.666/2003, arts. 3º, §§ 1º e 2º, e 4º.
- Lei Complementar 142/2013, arts. 8º, I, e 9º, I.
- Lei 9.876/1999, arts. 3º, caput e § 2º, e 6º; Anexo (fórmula do fator previdenciário).
- Decreto 3.048/1999, arts. 26, § 4º, 32, §§ 24 a 27, 33, 35, § 1º, 188-E, §§ 2º a 5º, e 188-K, § 2º.
- Decreto 3.266/1999, art. 2º.
- Instrução Normativa PRES/INSS 128/2022, arts. 228, § 4º, 229, 230, caput e § 2º, 233, III, a e b, IV, a, b e c, V, a, e § 5º, e 404, § 1º.
- Decreto 12.797/2025 (salário mínimo de 2026).
- IBGE, Tábua Completa de Mortalidade de 2024, ambos os sexos (Portaria IBGE 1.646/2025, DOU de 28/11/2025).
- Supremo Tribunal Federal, ADIs 2110 e 2111, Plenário, julgamento de 21/03/2024.
- gov.br, serviço "Simular Aposentadoria" (Instituto Nacional do Seguro Social).
- Portaria Interministerial MPS/MF 13/2026, art. 2º.
- Turma Nacional de Uniformização, Tema 353 (PEDILEF 1018409-10.2021.4.01.3200/AM, julgado em 11/02/2026); recurso extraordinário no STF, RE 1.624.991, autuado em 25/09/2026.


